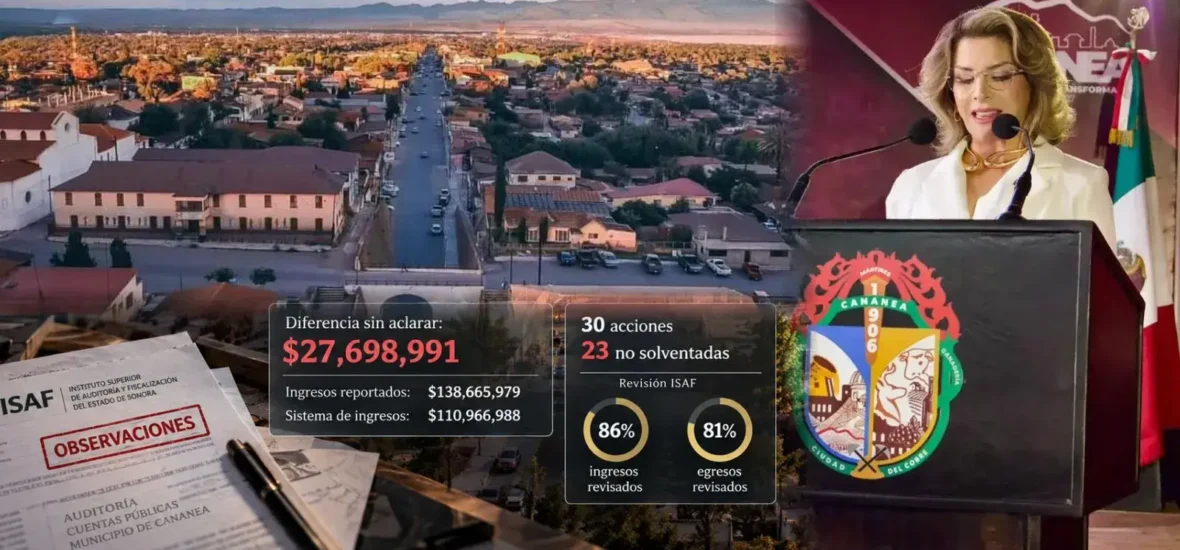
Una diferencia de 27 millones 698 mil 991 pesos fue el faltante que encontró el Instituto Superior de Auditoría y Fiscalización (ISAF) al Ayuntamiento de Cananea, Sonora, encabezado por la presidenta Esmeralda González Tapia, en dos informes realizados durante el 2025.
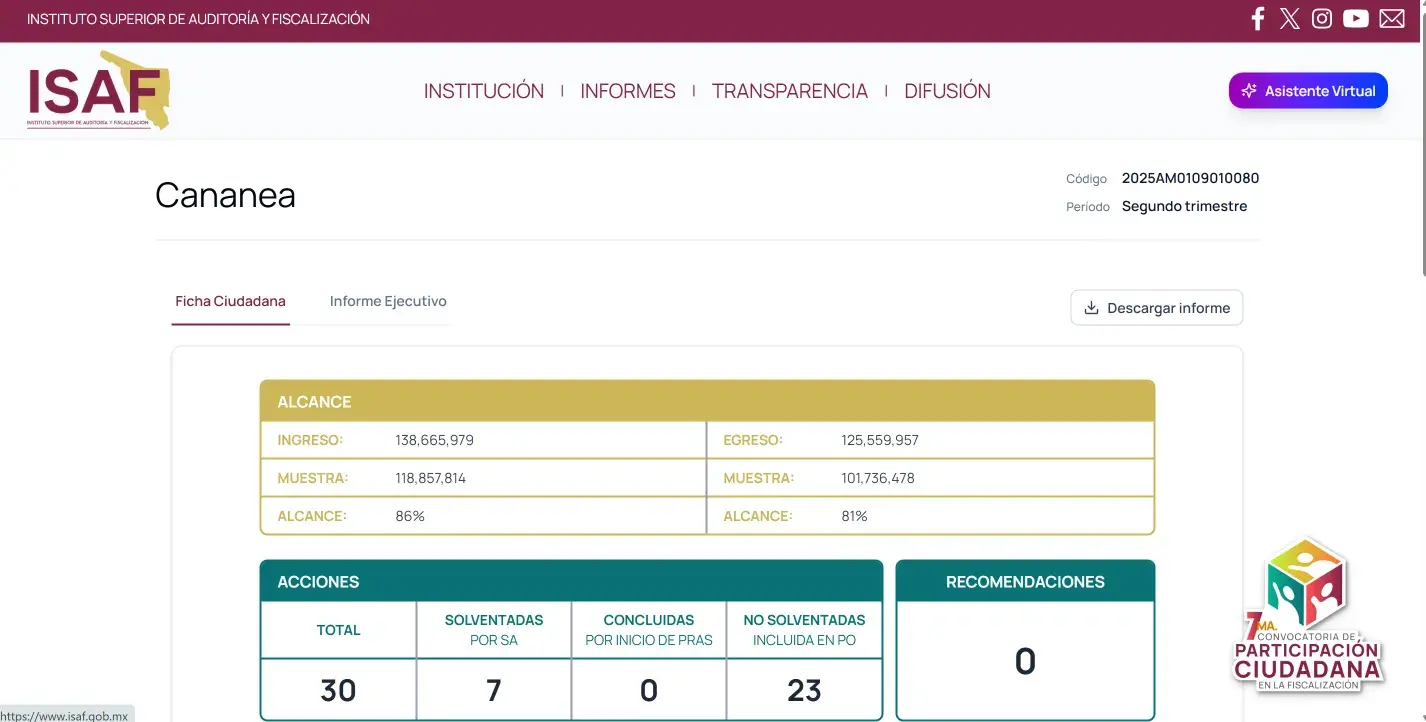
El ISAF encontró que el Municipio reportó 138 millones 665 mil 979 pesos en ingresos, mientras que el Sistema de Ingresos registraba 110 millones 966 mil 988 pesos, de acuerdo con el informe 2025AM0109010080.
El Ayuntamiento entregó posteriormente una conciliación anual y otros documentos, pero el auditor concluyó que esa información no justificaba la diferencia correspondiente al periodo enero-junio y dejó la observación como no solventada.
Esto significa que, hasta el cierre de esa auditoría, el Municipio no había presentado documentación suficiente para explicar por qué sus propios registros no coincidían.
30 acciones, 23 pendientes
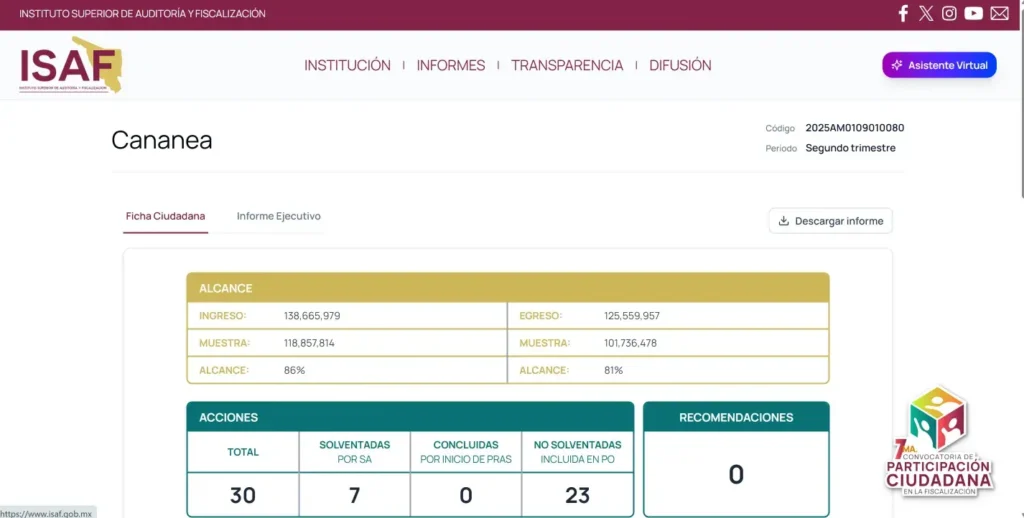
La diferencia de 27.6 millones fue sólo uno de los señalamientos incluidos en la auditoría número 2025AM0109010080, que revisó las finanzas municipales correspondientes al segundo trimestre de 2025.
El ISAF revisó el 86 por ciento de los ingresos y el 81 por ciento de los egresos reportados por el municipio durante ese periodo. De 30 acciones derivadas de la fiscalización, siete fueron solventadas y 23 quedaron no solventadas e incluidas en un pliego de observaciones.
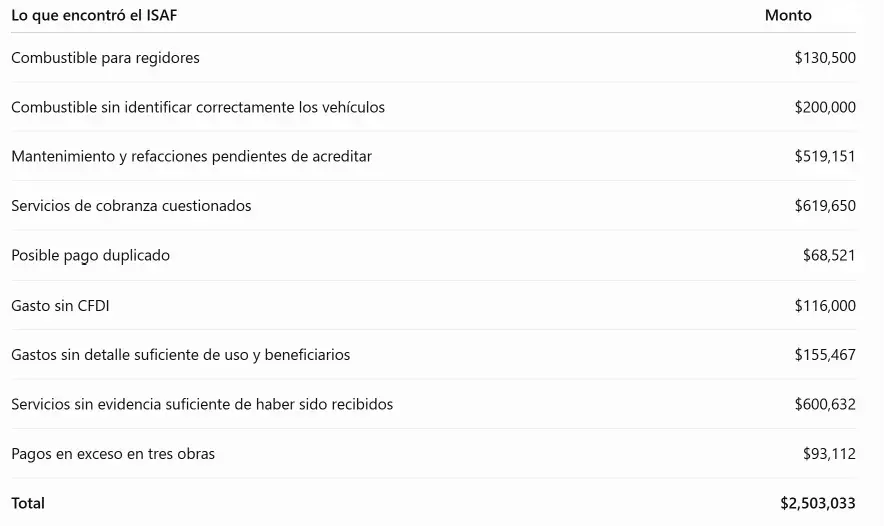
Además de la diferencia entre registros, el auditor señaló gastos en combustibles, mantenimiento, servicios, pagos duplicados y obra pública cuya documentación no fue suficiente en ese corte.
Entre los principales hallazgos quedaron:
- 130 mil 500 pesos en combustible entregado a regidores
- 200 mil pesos en combustible sin documentación suficiente sobre los vehículos que lo recibieron
- 519 mil 151 pesos en mantenimiento y refacciones
- 600 mil 632 pesos en servicios cuya prestación no quedó plenamente acreditada.
El informe también señaló un posible pago duplicado por 68 mil 521 pesos y un gasto de 116 mil pesos sin CFDI dentro de la documentación revisada.
En estos casos, el término “no solventado” significa que los documentos presentados por el Ayuntamiento no fueron suficientes para cerrar la observación en ese proceso, aunque no equivale automáticamente a una responsabilidad administrativa o penal.
Gastos observados
Sin embargo, algunas cantidades inicialmente señaladas sí fueron reducidas después de que el Ayuntamiento presentó documentación.
TAMBIÉN TE PUEDE INTERESAR
En mantenimiento y refacciones, por ejemplo, el auditor había observado inicialmente poco más de un millón de pesos. Tras revisar los documentos entregados por el municipio, reconoció una parte y dejó 519 mil 151 pesos pendientes de acreditar.
Algo similar ocurrió con posibles pagos duplicados. El monto inicialmente observado era mayor, pero una parte fue aclarada y quedaron 68 mil 521 pesos pendientes.
Obras revisadas
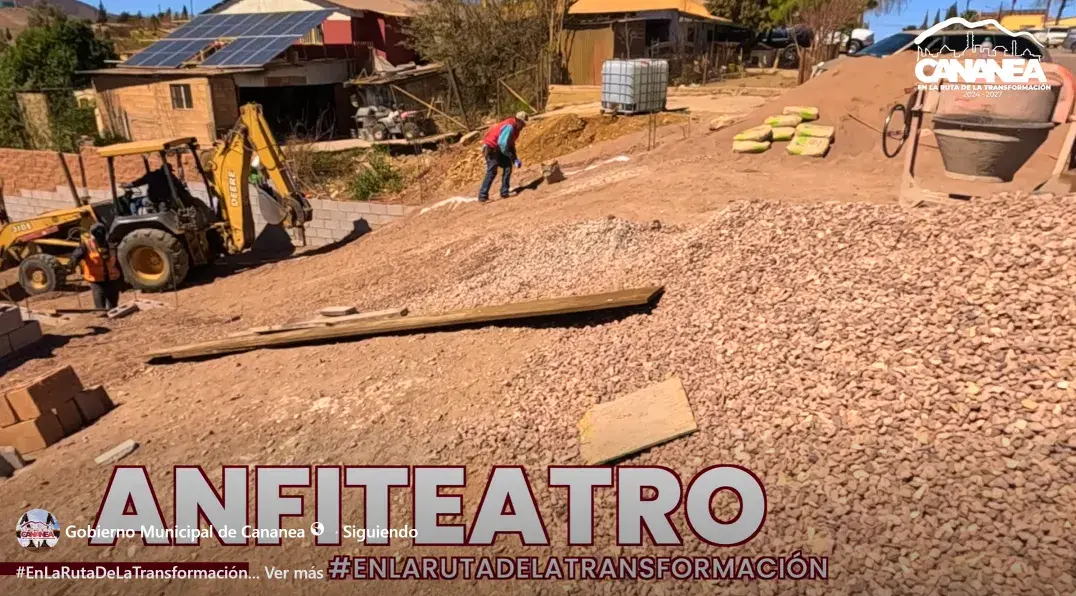
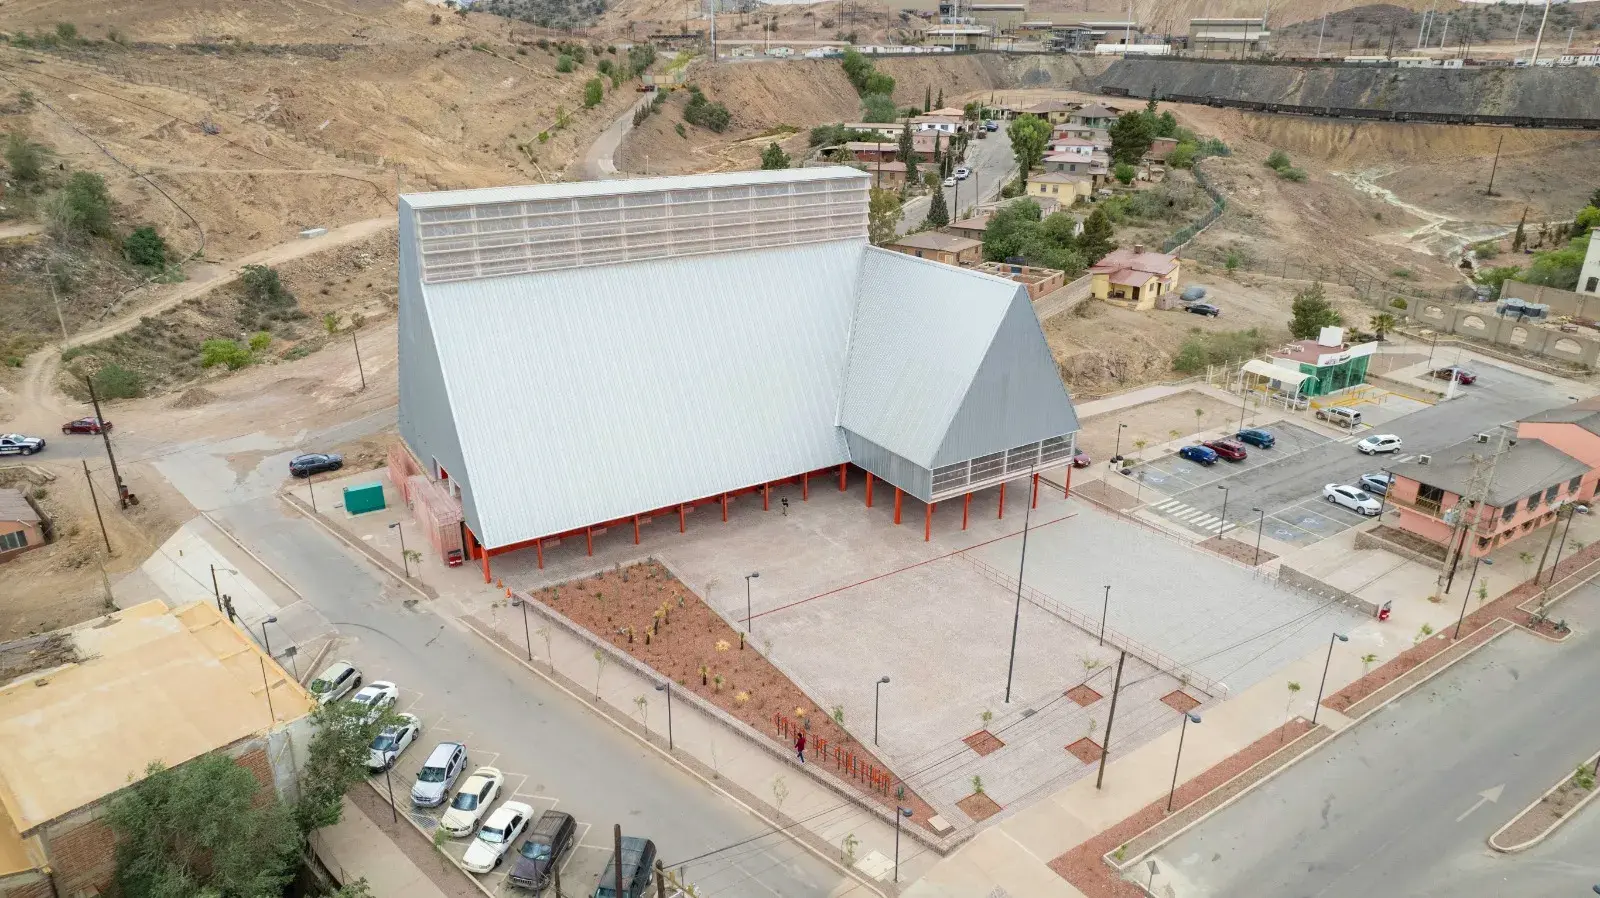
La auditoría también detectó problemas en obra pública, pues el ISAF detectó tres contratos relacionados con el anfiteatro de la colonia Planta Nueva, por un monto conjunto de 2.9 millones de pesos, destinados al muro perimetral, templete y baños, así como explanada y gradas.
En el muro perimetral, contratado por 834 mil 497 pesos, el ISAF encontró un expediente incompleto, sin los planos estructurales necesarios, además de 17 mil 590 pesos en pagos en exceso y una grieta escalonada en el muro.
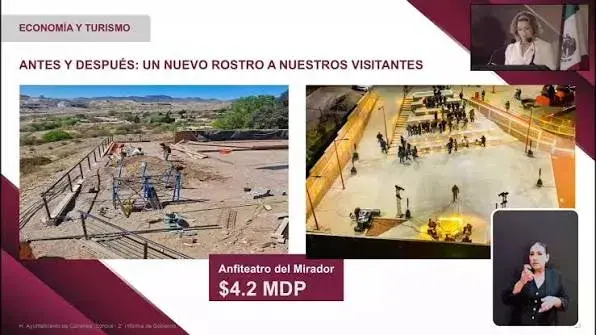
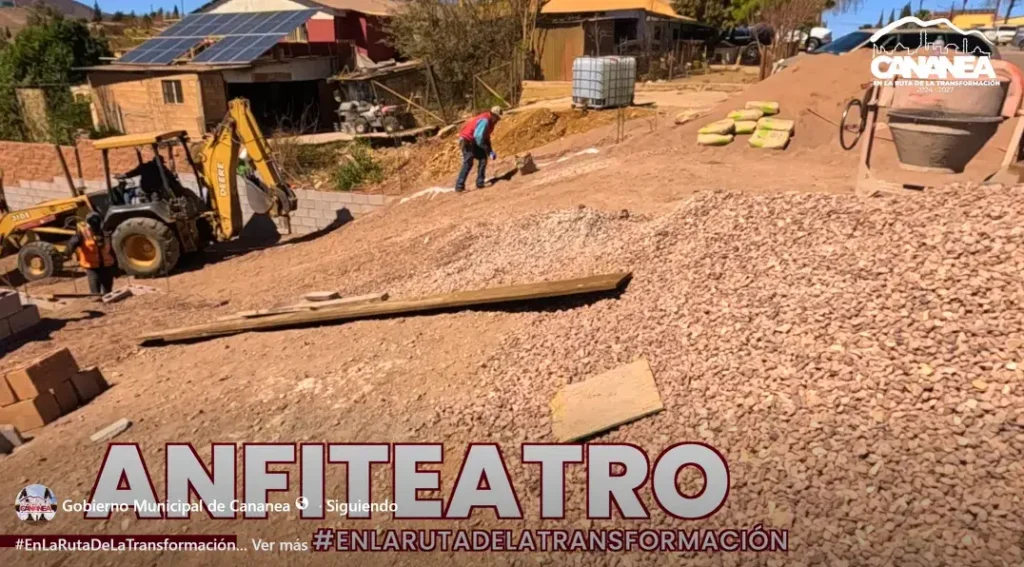
El ISAF reportó 17 mil 590 pesos pagados en exceso en el muro perimetral del anfiteatro, además de una deficiencia técnica consistente en una grieta escalonada. En la explanada y gradas del anfiteatro fueron señalados 30 mil 761 pesos en pagos en exceso. / Fotos: Municipio de Cananea, Sonora
En la construcción de la explanada y gradas, por 1 millón 205 mil 91 pesos, el auditor señaló que faltaban el proyecto ejecutivo y reportes de control de calidad, además de 30 mil 761 pesos en pagos en exceso.
Mientras que en una tercera obra, la red de alcantarillado de la colonia El Barrilito, presentó 44 mil 761 pesos en pagos en exceso. Entre las tres obras, los pagos en exceso señalados sumaron 93 mil 112 pesos.
Los 27.6 millones
Para explicar la diferencia entre sus registros de ingresos, el municipio de Cananea presentó al ISAF información correspondiente al cierre de todo 2025.
De acuerdo con la respuesta municipal, al 31 de diciembre la contabilidad registraba alrededor de 279.7 millones de pesos, una cantidad muy similar a la registrada en su Sistema de Ingresos.
| Registro | Monto |
|---|---|
| Contabilidad municipal | $138,665,979 |
| Sistema de Ingresos | $110,966,988 |
| Diferencia | $27,698,991 |
Sin embargo, el problema fue que el auditor del ISAF únicamente revisó específicamente el ejercicio que correspondía al periodo de enero a junio del 2025.
La auditoría concluyó que la conciliación anual no explicaba por qué durante ese primer semestre había una diferencia de 27.6 millones y pidió las pólizas y ajustes contables necesarios para justificarla. Hasta el cierre del informe, esa documentación seguía pendiente.
Segunda auditoría
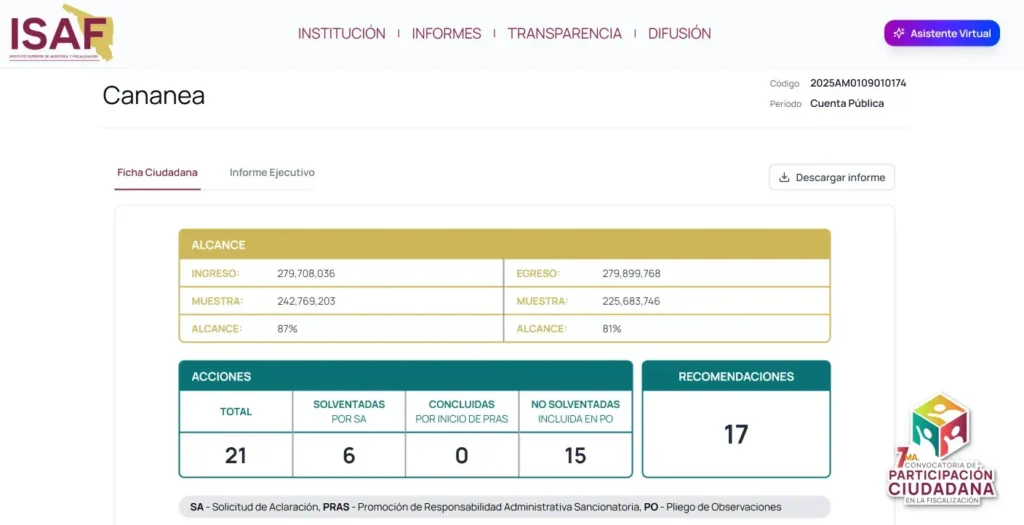
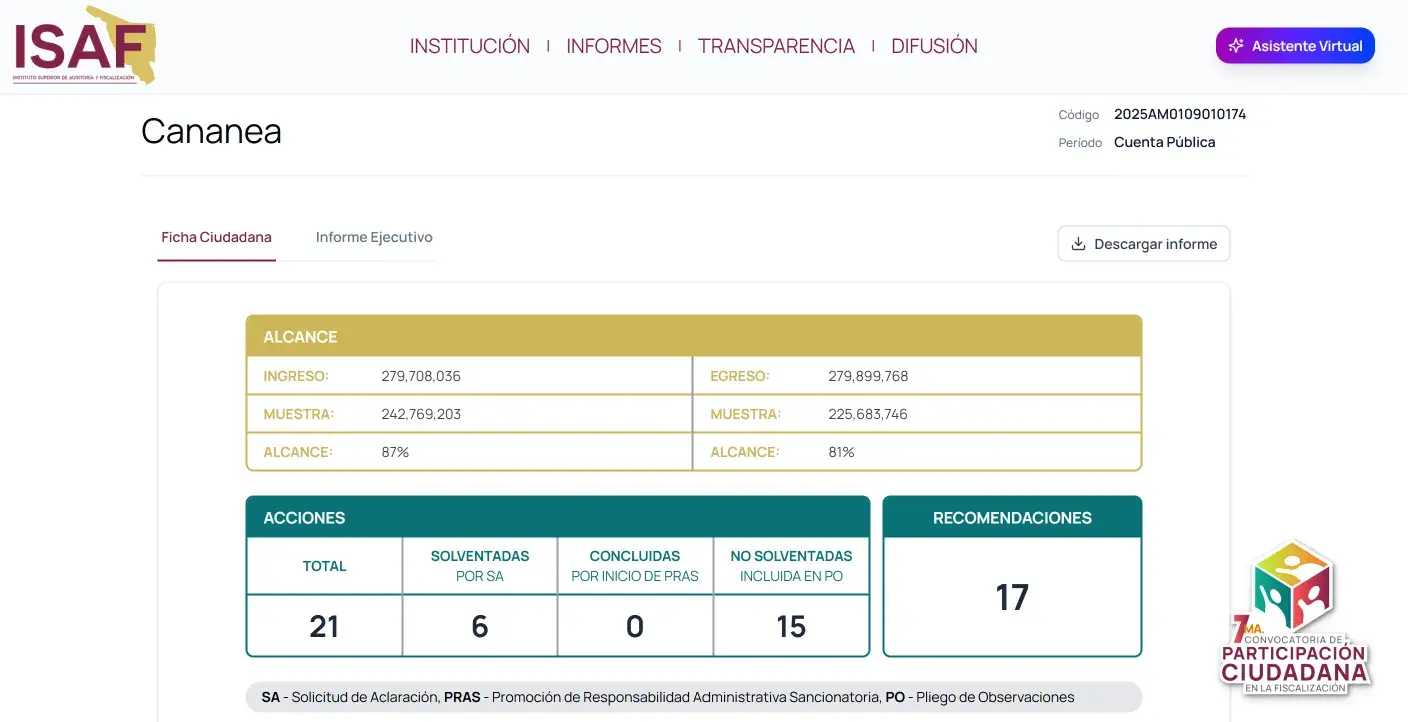
El ISAF realizó además otra revisión distinta, identificada como 2025AM0109010174, correspondiente a la Cuenta Pública anual de 2025. La primera revisó enero-junio; la segunda analizó el ejercicio completo enero-diciembre.
En esta segunda auditoría se generaron 21 acciones, de las cuales seis fueron solventadas y 15 quedaron no solventadas, además de 17 recomendaciones.
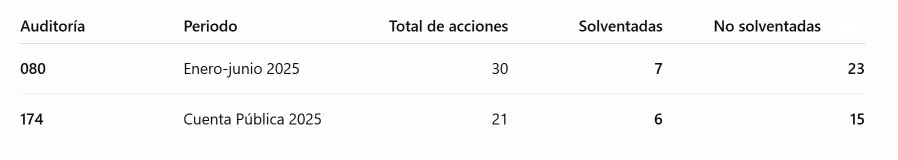
| Auditoría | Periodo | Acciones | Solventadas | Pendientes |
|---|---|---|---|---|
| 080 | Enero-junio 2025 | 30 | 7 | 23 |
| 174 | Enero-diciembre 2025 | 21 | 6 | 15 |
Entre los hallazgos más relevantes aparecen:
- 818 mil 174 pesos en descuentos otorgados sin acreditar plenamente lo establecido en la Ley de Ingresos
- 132 mil 450 pesos en honorarios superiores a lo señalado en uno de los contratos revisados.
- 127 mil 393 pesos en actualizaciones y recargos por pagos tardíos de ISR.
- 2 millones 466 mil 488 pesos en Servicios Personales de incremento, al pasar el presupuesto aprobado de 139.1 millones a 141.6 millones, situación que fue observada bajo la Ley de Disciplina Financiera.
Aclaraciones
La revisión anual también muestra casos en los que el Ayuntamiento logró entregar posteriormente la documentación requerida. Sin embargo, del total logró aclarar siete de las 30 acciones del primer informe y seis de las 21 del segundo informe, por lo que quedaron pendientes 23 y 15, respectivamente.
Por ejemplo, se habían observado 99 mil pesos en vales de gasolina para vehículos particulares de regidores porque faltaban bitácoras. En junio de 2026 el municipio presentó los registros y el acuerdo que autorizaba el combustible, por lo que el ISAF dio esa observación por solventada.
Otro caso involucró 450 mil 80 pesos en renta de maquinaria cuya recepción no estaba inicialmente acreditada. El Ayuntamiento presentó fotografías y recibos de los servicios y la observación fue solventada.
Respuesta municipal
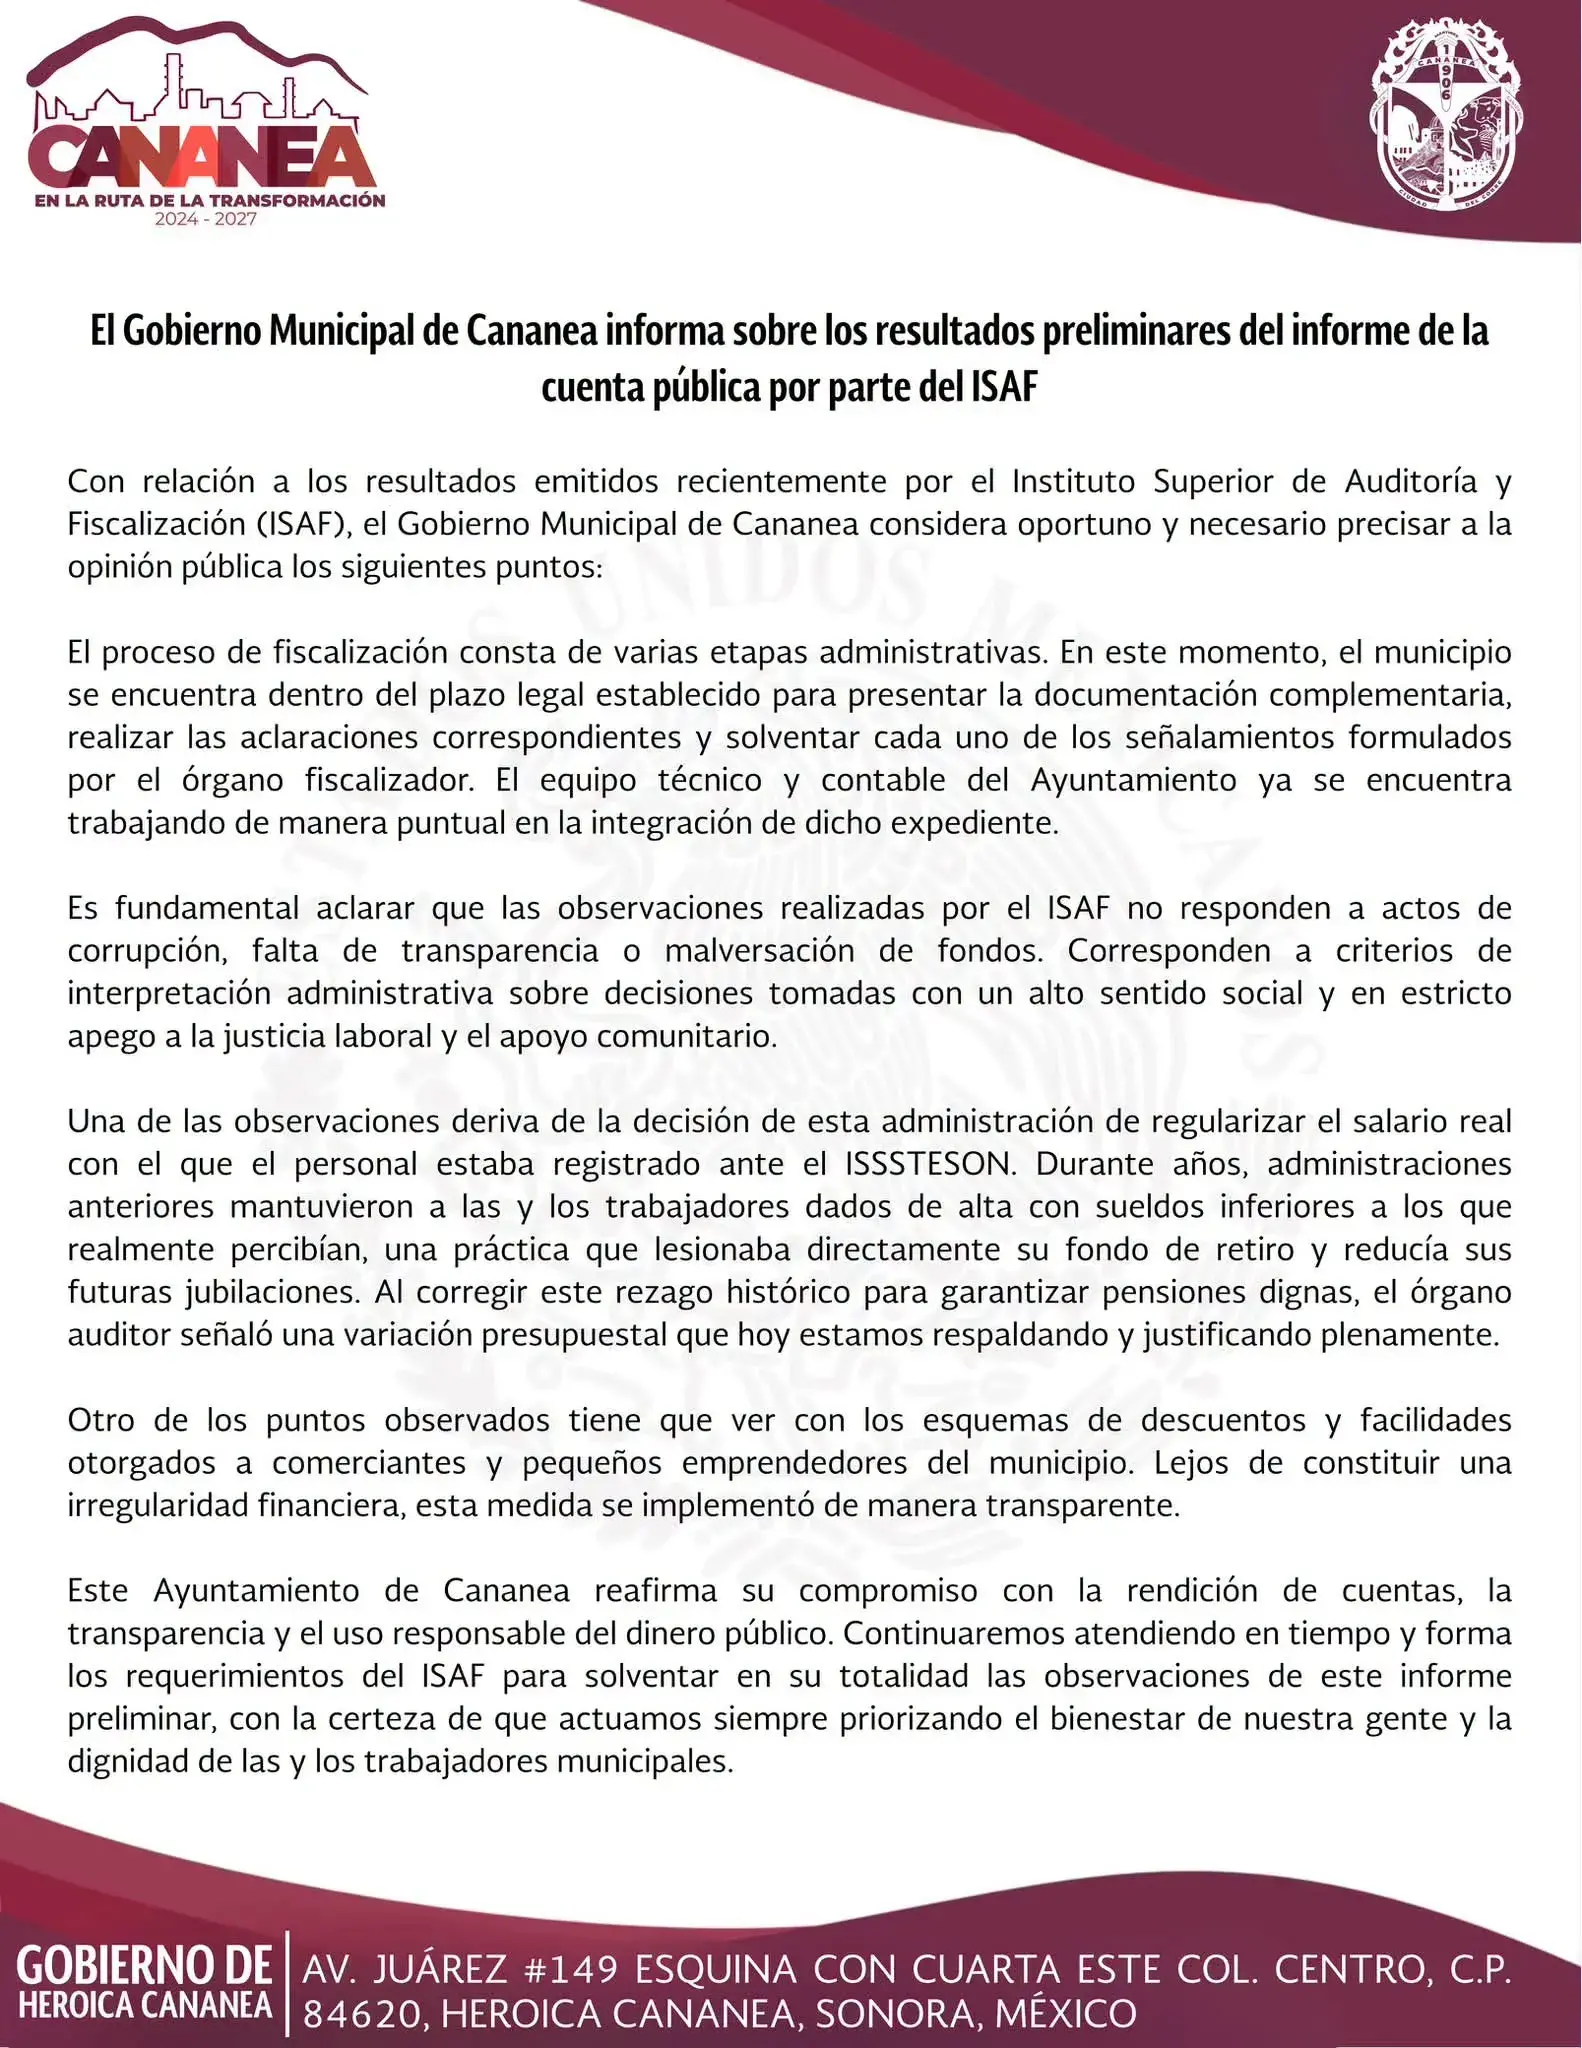
Tras hacerse públicos los resultados, el Ayuntamiento señaló que el proceso de fiscalización todavía permite presentar documentación complementaria y realizar aclaraciones.
También rechazó que las observaciones deban interpretarse automáticamente como corrupción o malversación y señaló que algunos señalamientos estaban relacionados con decisiones administrativas, como la regularización salarial ante ISSSTESON y descuentos otorgados a comerciantes.
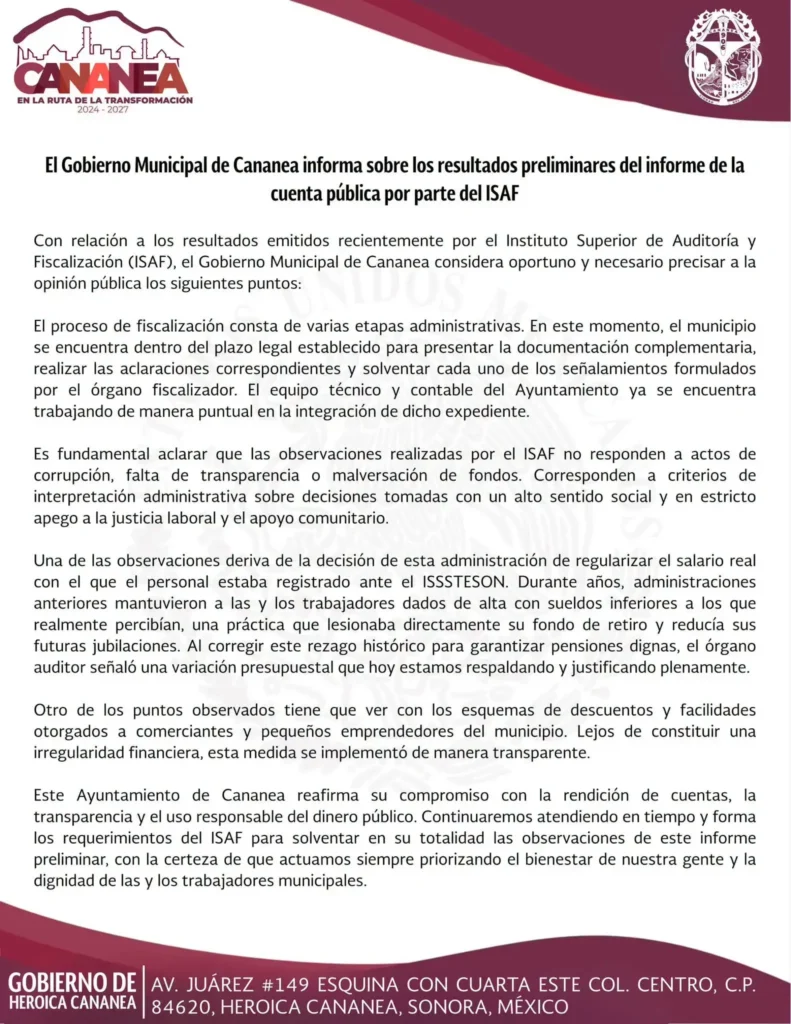
Pese a la respuesta del Ayuntamiento, en la auditoría anual, el ISAF sí confirmó que existieron descuentos por 818 mil 174 pesos, pero el sustento no quedó acreditado en los términos de la Ley de Ingresos.
El propio municipio argumentó que éstos se otorgaron para facilitar la incorporación gradual de comerciantes a nuevos cobros, pero el auditor mantuvo la observación como no solventada.
Entonces ¿qué pasó?
Lo que que se pudo comprobar es que sí existen dos registros oficiales del Ayuntamiento mostraban cifras distintas y que Cananea no logró justificar la diferencia ante el ISAF, aunque no se puede afirmar que esos 27.6 millones hayan desaparecido o hayan sido desviados.
La segunda auditoría, correspondiente a todo 2025, contiene otras observaciones y no sustituye automáticamente a la primera, documentada en el informe 2025AM0109010174.
Hasta el último documento público consultado por Circuito Check, las irregularidades de la en la auditoría 2025AM0109010080 aún aparece como no solventada, mientras que de la segunda revisión realizada por el ISAF dejó otras 15 acciones pendientes.
Corte de la verificación: Circuito Check revisó los dos informes individuales del ISAF disponibles públicamente, correspondientes a la auditoría del segundo trimestre y a la Cuenta Pública 2025, así como la respuesta pública del Ayuntamiento de Cananea.
Documentos consultados
- Informe Individual de la auditoría 2025AM0109010080, correspondiente al segundo trimestre de 2025 del Municipio de Cananea.
- Informe Individual de la auditoría 2025AM0109010174, correspondiente a la Cuenta Pública 2025 del Municipio de Cananea.
- Ficha Ciudadana del ISAF de la auditoría 2025AM0109010080.
- Ficha Ciudadana del ISAF de la auditoría 2025AM0109010174.
- Comunicado oficial del Gobierno Municipal de Cananea sobre los resultados preliminares del informe de la Cuenta Pública por parte del ISAF.